親が亡くなった後の手続きの一覧に、必ず出てくるのが準確定申告です。名前は聞いたことがあっても、うちに必要なのか、いつまでにやるのかが分からない。この記事では、準確定申告の期限と進め方、そして見落としやすい医療費の扱いを整理します。

結論:期限は4か月。起算日は「知った日の翌日」
年の途中で亡くなった方については、相続人が1月1日から死亡した日までの所得と税額を計算して申告します。これが準確定申告です。
国税庁の案内では、期限は相続の開始があったことを知った日の翌日から4か月以内とされています。納税も同じ期限です。
4か月は長く感じますが、葬儀、役所の手続き、遺産分割の話し合いが同時に進む時期です。親が亡くなった後の手続き一覧で全体の期限を並べてみると、この4か月がどのあたりに来るか分かります。
うちに必要かどうかは、亡くなった方の所得の内容によります。事業所得や不動産所得があった場合、給与を2か所以上から受けていた場合などが代表的です。判断に迷うときは、税務署に電話して確認するのが確実です。
誰が、どこに出すのか
申告するのは相続人です。提出先は、亡くなった方の死亡当時の納税地を管轄する税務署になります。親の住所地の税務署であって、子の住所地ではありません。
相続人が2人以上いる場合は、全員が連署して1通を提出します。ただし、他の相続人の氏名を付記して、各人が別々に提出することもできるとされています。
このとき「死亡した者の確定申告書付表」という書類を添付します。相続人の氏名や住所、それぞれの相続分などを書くものです。兄弟姉妹が離れて暮らしている場合、この書類のやり取りに時間がかかります。早めに声をかけておくと後半が楽になります。
なお、準確定申告はe-Taxでも提出できます。国税庁の案内によると、令和2年1月6日以降に提出する令和元年分以降の準確定申告が対象です。相続人が複数の場合は、確認書や委任状のデータが必要になります。
1月から3月に亡くなると、2年分になることがある
見落としやすいのがこの点です。
たとえば親が2月に亡くなって、前の年の確定申告をまだ出していなかった場合。前年分と、その年の1月1日から死亡日までの分と、2年分の申告が必要になります。
国税庁の案内では、この場合の期限は前年分も本年分も、相続の開始があったことを知った日の翌日から4か月以内とされています。通常の確定申告の期限とは別の考え方になるので、確認しておいてください。
医療費は「いつ払ったか」で扱いが変わる
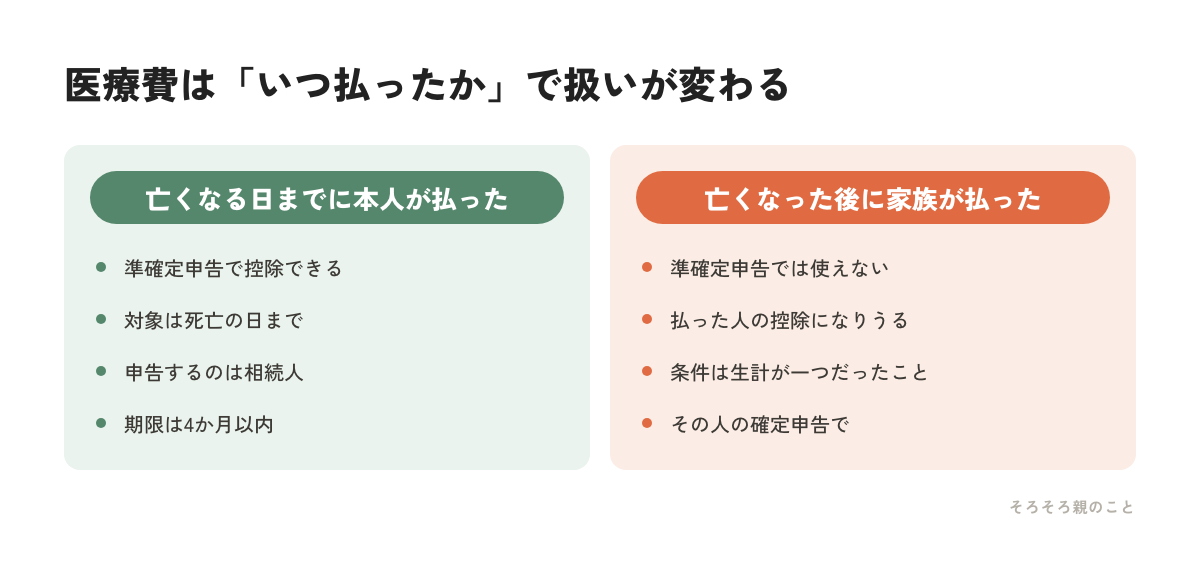
入院や通院が続いた後に亡くなった場合、医療費の領収書がまとまって残ります。ここで気をつけたいのが、支払った時期です。
死亡後に支払われた医療費は、相続財産で支払った場合であっても、被相続人が支払ったことにはならないため、準確定申告での医療費控除の対象にはできないと国税庁は説明しています。
ではその分が無駄になるかというと、そうとは限りません。支払った相続人自身の医療費控除の対象になる場合があります。条件は、治療などを受けたときの状況で、亡くなった方とその相続人が生計を一にしていたことです。
つまり同じ入院の費用でも、親が退院時に払っていれば準確定申告へ、亡くなった後に子が払っていれば、条件を満たせばその子の確定申告へ、と行き先が分かれます。領収書は捨てずに、支払日が分かる形で残しておいてください。
入院中のお金の動きについては親が入院したらにまとめました。相続税がかかるかどうかの見当は相続税、うちも関係ある?をどうぞ。
税額の計算や控除の当てはめは、家庭の状況によって変わります。判断に迷う場合は、税務署か税理士に確認してください。
わが家の場合
父のときは、準確定申告をしませんでした。必要がなかったからですが、正直に言うと、必要かどうかを調べた記憶もありません。
いま思うと、医療費の領収書は母がまとめて封筒に入れていました。支払日を見ていれば、使える控除があったのかもしれない。確かめようがないので、今は考えないようにしています。
母には「病院の領収書は日付が分かるように取っておいて」とだけ頼みました。理由は詳しく説明していません。説明すると、その話になってしまうので。
今日やることは、これだけ
- 親に事業所得や不動産所得があるかどうかを確認しておく
- 病院や薬局の領収書を、支払日が分かる形で保管してもらう
- 必要かどうか迷ったら、親の住所地を管轄する税務署に電話して聞く
出典
- 国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
- 国税庁「所得税及び復興特別所得税の準確定申告のe-Tax対応について」
- 国税庁 確定申告書等作成コーナー「死亡した親族の医療費」