年金で暮らす親に、確定申告は要るのか。毎年2月になると気になるのに、聞きそびれたまま3月が過ぎる。この記事では、年金受給者の確定申告不要制度と、申告しなくていい場合でも出したほうがいい場面を整理します。
非課税年金は所得税の対象外ですが、介護の負担限度額認定の判定には含まれます(特養の費用は月いくら?)。
結論:「しなくていい」と「しないほうがいい」は別です
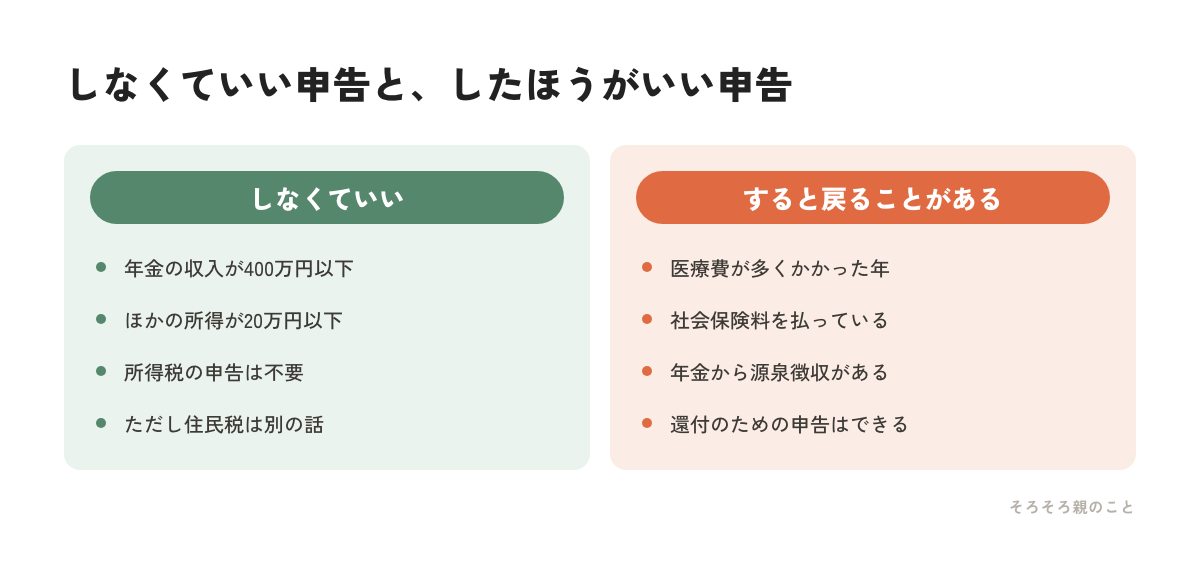
国税庁の案内によると、公的年金等に係る確定申告不要制度があります。その年の公的年金等の収入金額が400万円以下で、かつ公的年金等に係る雑所得以外の所得金額が20万円以下であれば、確定申告の必要はありません。
多くの家庭の親は、この条件に当てはまります。つまり「しなくていい」。
ただし、国税庁は同じページで、この場合でも医療費控除や社会保険料控除など各種の所得控除の適用による所得税の還付を受けるための確定申告をすることができる、と書いています。
公的年金等を受け取るときには、原則として源泉徴収がされています。控除を使えば、納めすぎた分が戻ることがあるということです。しなくていいのと、しないほうがいいのは別の話です。
住民税の申告は、別に必要なことがあります
ここが見落とされやすい点です。
国税庁の注記では、公的年金等以外の所得金額が20万円以下で確定申告の必要がない場合であっても、住民税の申告が必要な場合があるとされています。
所得税の申告が要らない=何もしなくていい、ではありません。住民税の扱いは市区町村によって違うので、実家のある自治体の案内を確認してください。国民健康保険料や介護保険料の算定に関わることもあります。
申告したほうがいいのは、こんなとき
医療費が多くかかった年
入院や手術があった年は、医療費控除が使える可能性があります。高額療養費で戻った分は差し引いて計算します。入院時のお金の動きは親が入院したらにまとめました。
介護保険料や国民健康保険料を払っている
社会保険料控除の対象です。年金から天引きされている分も含まれます。
生命保険料を払い続けている
生命保険料控除が使える場合があります。どこの保険に入っているかの確認は親の保険の棚卸しから始めてください。
申告は本人がするものですが、書類を集めるところは子でも手伝えます。「医療費の領収書を1か所にまとめておいて」と伝えるだけでも違います。
遺族年金は非課税。未支給年金は扱いが違う
母親が遺族年金を受け取るようになった場合の扱いも、押さえておくと安心です。
国税庁によると、国民年金法や厚生年金保険法などに基づいて遺族に支給される遺族年金や遺族恩給は、原則として所得税も相続税も課税されません。受け取っても確定申告の対象にはなりません。
一方で、未支給年金は違います。国税庁は、遺族が支払を受ける未支給年金は、その遺族の固有の権利に基づいて支払を受けるものなので、その遺族の一時所得の収入金額に該当すると説明しています。
遺族年金と未支給年金は、名前が似ていて扱いが逆です。手続きそのものは遺族年金とは?と未支給年金とは?にまとめました。
なお、亡くなった年の分の所得税は、相続人が準確定申告をすることになります。期限は相続の開始を知った日の翌日から4か月以内です(準確定申告とは?)。
税額の計算や控除の当てはめは、家庭の状況によって変わります。判断に迷う場合は、税務署か税理士に確認してください。
わが家の場合
母は確定申告をしていません。年金と、父が遺した分の収入だけなので、不要なのだと思います。
ただ、去年母が白内障の手術をしたとき、医療費はそれなりの額になりました。あのとき申告していれば、何か戻っていたのかもしれません。確かめていないので分かりません。
今年からは、病院の領収書を母に取っておいてもらっています。使うかどうかは別として、確かめられる状態にしておきたくて。
今日やることは、これだけ
- 親の年金収入が400万円を超えているかどうかを確認する
- 入院や手術があった年は、医療費の領収書を集めてもらう
- 所得税の申告が不要でも、住民税の申告が要るか自治体に確認する