親が亡くなって、生命保険に入っていたことは分かっている。ただ、いつまでに請求すればいいのか、相続放棄を考えている場合はどうなるのか。この記事では、死亡保険金の請求にまつわる期限と税の扱いを、法令と国税庁の案内で確認します。
どこの保険に入っているかを探す段階の話は親の保険、どこに入っているか知ってる?にまとめました。ここは、見つかった後の話です。
結論:請求する権利は3年で時効になります
保険法第95条第1項は、保険給付を請求する権利について、これを行使することができる時から3年間行使しないときは時効によって消滅する、と定めています。
3年です。相続放棄の3か月や、相続税の申告の10か月に比べると長く感じるかもしれません。ただ、見送った直後は手続きが多く、保険は後回しになりがちです。
もう一つ、先にやることがあります。保険法第50条は、死亡保険契約の保険契約者または保険金受取人は、被保険者が死亡したことを知ったときは、遅滞なく保険者に対しその旨の通知を発しなければならない、としています。
まず連絡する。請求書類はそのあとで届きます。保険証券が手元になくても、保険会社に連絡すれば契約の確認から進めてもらえます。
支払いまでの期間については、第52条に定めがあります。期限を定めなかったときは、保険者は請求があった後、その保険事故の確認をするために必要な期間を経過するまでは遅滞の責任を負わない、という内容です。請求すればすぐ振り込まれる、という作りではないということです。
受取人がすでに亡くなっていたら
よくあるのが、受取人の欄が母のままになっていて、その母が先に亡くなっている場合です。
保険法第46条は、保険金受取人が保険事故の発生前に死亡したときは、その相続人の全員が保険金受取人となる、と定めています。
つまり宙に浮くわけではありません。ただ、受取人が複数になるので、請求には全員の関わりが必要になります。手続きが一段重くなるということです。
親が元気なうちにできる備えがあるとすれば、受取人の欄がいまの家族構成と合っているかを一度見ておくことだと思います。保険証券を一緒に開くだけで確認できます。
相続放棄をした人の扱い
ここが混乱しやすいところです。
国税庁の案内によると、被相続人の死亡によって取得した生命保険金で、その保険料の全部または一部を被相続人が負担していたものは、相続等により取得したとみなされて相続税の課税対象になります。いわゆる、みなし相続財産です。
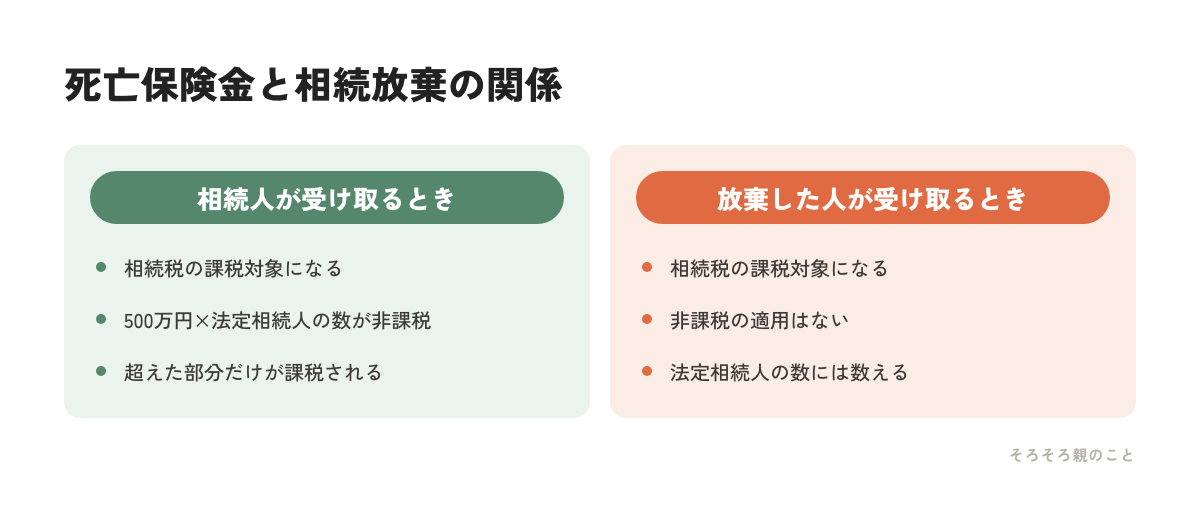
そのうえで、非課税の限度額についてこう書かれています。この死亡保険金の受取人が相続人(相続を放棄した人や相続権を失った人は含まれません)である場合、すべての相続人が受け取った保険金の合計額が「500万円×法定相続人の数」を超えるとき、その超える部分が相続税の課税対象になる、と。
かっこ書きが重要です。相続を放棄した人は、この非課税の枠から外れています。国税庁は、相続人以外の人が取得した死亡保険金には非課税の適用はない、とも書いています。
一方で、注記にはこうあります。法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数をいう、と。
整理すると、放棄した人は非課税枠を使えないけれど、非課税枠を計算するときの人数には数えられる。同じ「相続放棄」でも、枠を使う側と数える側で扱いが逆になります。
放棄そのものの期限や手続きは相続放棄は3か月以内にまとめました。保険金を受け取ることが放棄にどう影響するかは、契約の内容や受け取り方によって判断が変わります。借金の心当たりがある場合は、受け取る前に弁護士や司法書士、税理士に確認してください。
相続税がかかるかどうかの全体像は相続税、うちも関係ある?にあります。
手続きが進まないときの相談先
請求したのに話が進まない、説明に納得できない。そういうときに使える窓口があります。
生命保険協会が運営する生命保険相談所です。契約者だけでなく、広く一般からの相談や照会を受け付けていると案内されています。電話番号は03-3286-2648で、受付は9時から17時まで(土日祝と12月29日から1月3日を除く)。全国50か所に連絡所も置かれています。
同協会は保険業法に定める指定紛争解決機関でもあります。相談所が苦情を保険会社に連絡して解決を依頼したあと、原則として1か月を経過しても問題が解決しない場合は、裁定審査会への申立てができるとされています。
いきなり裁判を考える前に、この段階があると知っておくだけで気持ちが違うと思います。
わが家の場合
父の保険の請求は、母がやりました。私は書類を郵便局に出しただけです。
いま振り返ると、あのとき受取人が母だったから話が早かったのだと思います。もし母が先だったら、妹と2人で揃って手続きすることになっていた。
母の保険の受取人が誰になっているのか、実は知りません。聞くのは気が重いのですが、証券を一緒に見るだけならできる気がします。
今日やることは、これだけ
- 保険証券を開いて、受取人の欄がいまの家族構成と合っているか確かめる
- 見送った後なら、まず保険会社に連絡だけ入れる(書類は後から届きます)
- 借金の心当たりがあるなら、保険金を受け取る前に専門家に相談する
出典
- e-Gov法令検索「保険法」(第46条・第50条・第52条・第95条)
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」(令和8年4月1日現在法令等)
- 生命保険協会「生命保険相談所のご案内」