親がビットコインを持っていたらしい。デジタル遺品を調べているとき、口座やサブスクと並んでこれが出てくることがあります。この記事では、暗号資産を相続したときの税の扱いと、実際に動かせるかどうかを、国税庁のFAQで確認します。
デジタル遺品全体の順番はデジタル遺品は何から手をつける?にまとめました。ここは、見つかった後の話です。
結論:相続税はかかります。動かせるかどうかとは別です
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」には、被相続人等から暗号資産を相続もしくは遺贈または贈与により取得した場合には、相続税または贈与税が課税されます、と書かれています。
理由も示されています。相続税法では、個人が金銭に見積もることができる経済的価値のある財産を相続等により取得した場合に課税されるとされていて、暗号資産は資金決済法上「代価の弁済のために不特定の者に対して使用することができる財産的価値」と規定されているから、というのが説明です。
つまり、預貯金や株式と同じように遺産に入ります。
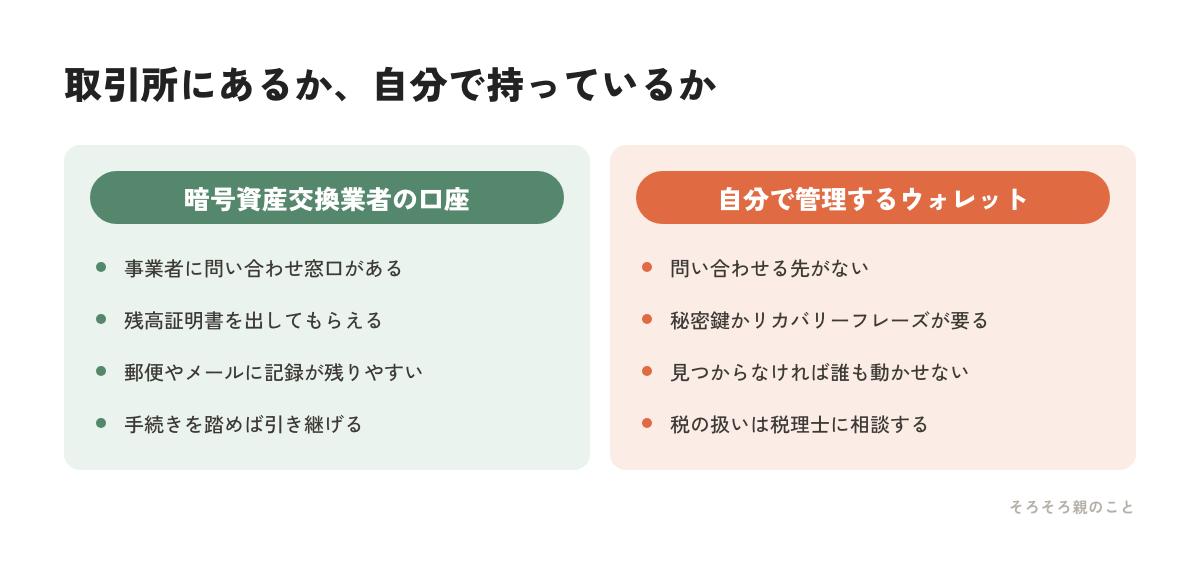
ここで分かれ目になるのが、その暗号資産がどこにあるかです。暗号資産交換業者の口座にあるのか、親が自分で管理していたウォレットにあるのか。税の扱いは同じでも、家族が手を出せるかどうかはまったく違います。
評価は死亡した日の取引価格です
相続税の計算に使う金額も、FAQに書かれています。
活発な市場が存在する暗号資産は、相続人等の納税義務者が取引を行っている暗号資産交換業者が公表する課税時期における取引価格によって評価する、とされています。課税時期というのは、この場合は亡くなった日です。
実務で助かる注記が3つ付いています。
- この「取引価格」には、暗号資産交換業者が納税義務者の求めに応じて提供する残高証明書に記載された取引価格を含む
- 購入価格と売却価格がそれぞれ公表されている場合は、売却価格で評価して差し支えない
- 複数の交換業者で取引していた場合は、選択した交換業者の価格で評価して差し支えない
1つ目が大きいと思います。相続人が求めれば、交換業者が残高証明書を出してくれる前提で書かれています。親が使っていた取引所が分かれば、そこに連絡するところから始められます。
なお、活発な市場が存在しない暗号資産については、内容や性質、取引実態等を勘案して個別に評価するとされています。マイナーな銘柄だと、ここで専門家が必要になります。
売ったときの計算は、親のものを引き継ぎます
もうひとつ、知らないと驚くところがあります。
FAQの取得価額の説明では、相続人に対する死因贈与、相続、包括遺贈などにより取得した場合の取得価額は、被相続人の死亡の時に、その被相続人が暗号資産について選択していた方法により評価した金額とされています。
死亡日の時価にリセットされるわけではない、ということです。あとで売却したときの所得の計算は、親が買ったときからの値動きが基礎になります。
相続税は亡くなった日の時価で計算し、売ったときの所得税では親の取得価額を引き継ぐ。値上がりしている暗号資産ほど、この組み合わせが効いてきます。
金額の計算や申告の要否は状況によって変わるので、暗号資産が遺産に含まれる場合は税理士に相談してください。相続税がかかるかどうかの全体像は相続税、うちも関係ある?にまとめました。
鍵が分からない場合について、FAQは書いていません
ここが、この記事でいちばん伝えたいところです。
国税庁のFAQを相続税・贈与税の部分まで読みましたが、秘密鍵やリカバリーフレーズが相続人に分からない場合にどうなるかは、書かれていませんでした。評価の方法も、取得価額の引き継ぎも、取得できていることが前提になっています。
交換業者の口座にあるなら、事業者の手続きを踏めば引き継げます。問い合わせる先があるからです。
一方、親が自分で管理していたウォレットは違います。秘密鍵やリカバリーフレーズがなければ、事業者も警察も、家族の誰も動かせません。パスワードを総当たりで試す、という話ではないのです。
だからこそ、元気なうちに聞いておく価値があります。残高を聞く必要はありません。「どこの取引所を使っているか」「自分で管理しているものがあるか」。この2つだけで、残された側の動きがまるで変わります。親が元気なうちに聞いておきたい10のことに足しておいてください。
郵便物やメールで取引所らしい社名が出てきたら、金融庁が「暗号資産交換業者登録一覧」を公表しているので照らし合わせてください。令和8年9月30日現在で27社が載っていて、本店の所在地と代表電話番号、取り扱う暗号資産まで書かれています。連絡先を探す手間が省けます。
探す段階の手がかりは親の口座、どこにあるか分からないにもまとめています。機器がロックされていて中が見られない場合はデジタル遺品の整理をプロに頼むには?が入口になります。
わが家の場合
父は暗号資産を持っていませんでした。たぶん。
「たぶん」としか書けないのが、いまの正直なところです。郵便物にもメールにもそれらしいものはなかった。ただ、私たちはスマホの中を最後まで見られていません。
母には聞いてあります。「やってないわよ、あんなもの」と笑われました。それで安心していいのかは、分かりません。少なくとも母の口から聞けたのは収穫だったと思うことにしています。
今日やることは、これだけ
- 親に「どこの取引所を使っているか」だけ聞く(残高は聞かなくて大丈夫)
- 郵便やメールに取引所からの通知がないか探す
- 遺産に暗号資産が含まれそうなら、申告の前に税理士へ相談する
出典
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(PDF・1-5、4-1、4-2)
- 金融庁「暗号資産交換業者登録一覧」(PDF・令和8年9月30日現在)