「相続税なんて資産家の話でしょう」。そう思っている方に、ひとつだけ確認してほしいことがあります。実家という不動産があるかどうかです。この記事では、相続税がかかるかどうかを判断する入口である基礎控除の考え方と、実家がある家が知っておきたい特例について整理します。

結論:基礎控除の枠を超えなければ、相続税はかからない
相続税には「遺産に係る基礎控除額」という非課税の枠があります。国税庁が示している計算式はこれです。
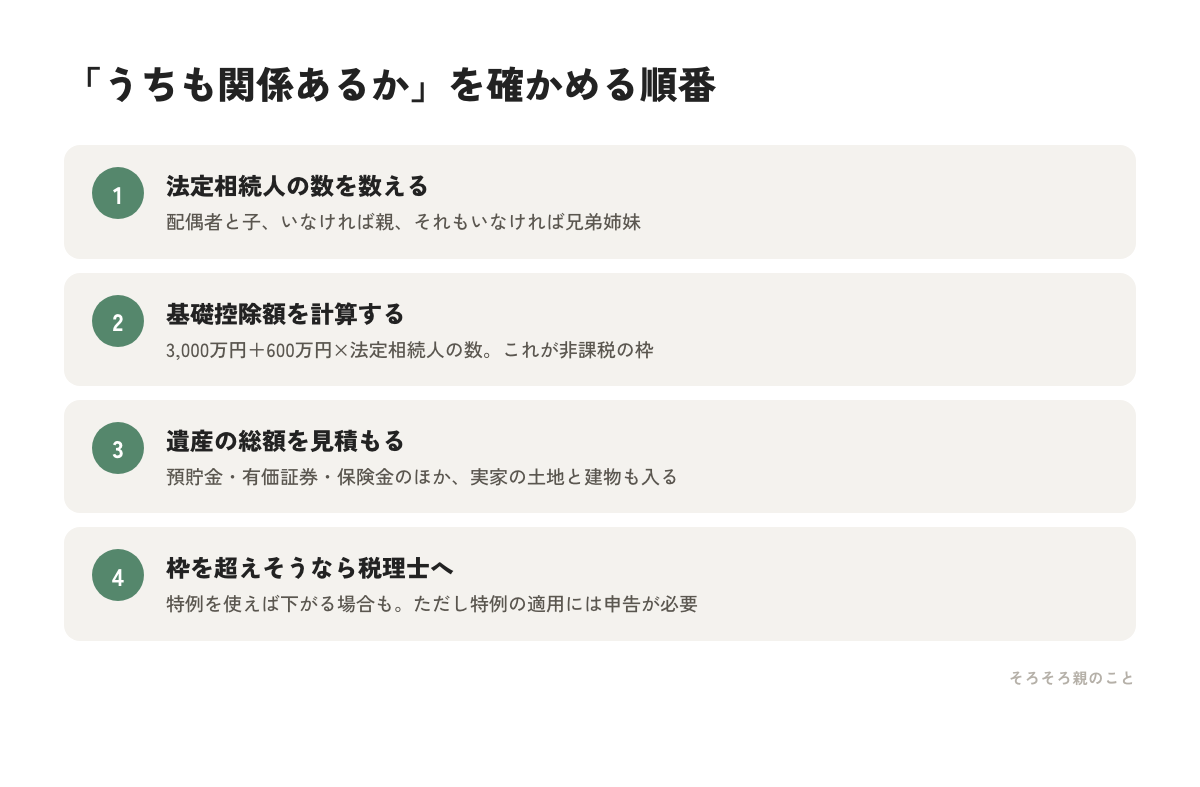
3,000万円 + 600万円 × 法定相続人の数
相続人が3人(たとえば母と子2人)なら、3,000万円+1,800万円で4,800万円。遺産の総額がこの枠に収まれば、相続税はかかりません。
なお、法定相続人の数を数えるときは養子の扱いに決まりがあります。実子がいる場合は養子1人まで、実子がいない場合は養子2人までを数に含めます。
見落とされるのは、実家の土地と建物
「うちは貯金もそんなにないし」と考える方が見落としやすいのが、不動産です。
遺産に含まれるのは預貯金だけではありません。土地、建物、有価証券、そして死亡保険金や死亡退職金(これらには別途の非課税枠があります)。都市部に実家がある場合、土地の評価額だけで基礎控除の枠に近づくことは珍しくありません。
つまり、判断すべきなのは「貯金がいくらあるか」ではなく「実家を含めた総額がいくらか」です。実家を売る記事でも書いたとおり、実家は分けにくいだけでなく、金額としても大きな財産です。
税額を下げる制度が2つある
枠を超えそうな場合でも、諦める必要はありません。代表的な制度を2つ紹介します。ただし、どちらも適用には相続税の申告が必要です。「使えば税額がゼロになるから申告しなくていい」ということにはなりません。
なお、相続税とは別に、亡くなった方の所得税の申告が必要になる場合があります。期限は相続税より早い4か月以内です(準確定申告とは?期限は4か月。亡くなった親の所得税の手続き)。
配偶者の税額軽減
配偶者が相続する場合、1億6千万円と配偶者の法定相続分相当額のどちらか多い金額までは、配偶者に相続税がかかりません。父が亡くなって母が相続する、という場面では大きく効きます。
ただし、申告期限までに遺産分割が確定していることが要件です。分割がまとまらないと対象になりません(申告期限後3年以内の分割見込書を出す方法はあります)。遺産分割協議書の記事で「合意が本体」と書きましたが、税額の面でもそのとおりです。
小規模宅地等の特例
亡くなった方が住んでいた土地について、330平方メートルまでの部分の評価額を80%減額できる制度があります(特定居住用宅地等の場合)。実家の評価額が大きい家にとっては、影響がとても大きい特例です。
ただし要件が細かく、誰が相続するかによって変わります。配偶者は要件なしですが、同居していた親族は申告期限まで住み続けかつ保有していることが必要で、別居の親族にはさらに厳しい条件が設けられています。「実家を相続して、すぐ売る」という判断が特例の適用に影響することもあります。
この記事でできるのは、入口の判断まで
ここまで制度の概要を書いてきましたが、正直に線を引いておきます。
相続税は、財産の評価方法だけで一冊の本になる分野です。土地の評価額は路線価などで計算しますが、形状や接道によって補正が入ります。生前贈与の扱い、保険金の非課税枠、二次相続まで見据えた分け方。この記事で書いたのは、あくまで「うちも関係あるかもしれない」と気づくための入口です。
枠を超えそうだと分かった時点で、税理士に相談してください。申告が必要かどうかの判断、特例が使えるかどうかの判定、そして申告書の作成。ここから先は専門家の領域です。相続税に強い税理士かどうかで結果が変わることもある分野なので、実績を確認して選ぶことをおすすめします。
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。期限のある手続き全体は親が亡くなった後の手続き一覧にまとめました。
わが家の場合
父のとき、相続税の申告は必要ありませんでした。基礎控除の枠に収まったからです。
ただ、あのとき私は「たぶん関係ないだろう」と思っただけで、実際に計算したわけではありませんでした。実家の評価額がいくらなのかも知らないまま、なんとなく大丈夫だと考えていた。結果的に合っていましたが、あれは判断ではなく思い込みです。
いま母のことを考えると、次はそうはいきません。父の分を母が相続しているので、財産は集約されています。だからせめて、実家の固定資産税の納税通知書だけは毎年見るようにしました。評価額の桁を知っているだけで、慌てずに済むはずだと思っています。
今日やることは、これだけ
- 法定相続人が何人になるかを数えてみる
- 基礎控除額(3,000万円+600万円×人数)を計算しておく
- 実家の固定資産税の納税通知書で、評価額の桁を確認する