親が亡くなった後、どこの金融機関に口座があるのか分からない。デジタル遺品の中でも、ネット証券やネット銀行は通帳が届かないため、家族が気づきにくい資産です。実は、資産の種類によって「まとめて探せる制度」があるものと、ないものがあります。この記事では、その違いと手順を整理します。
口座が見つかった後、店舗のない銀行でどう手続きするかは親のネット銀行、相続の手続きはどうする?にまとめました。
口座探しは、デジタル遺品の手続きの2番目にあたります。全体の流れはデジタル遺品は何から手をつける?にまとめました。

結論:まとめて探せるのは証券と保険。銀行は一行ずつ
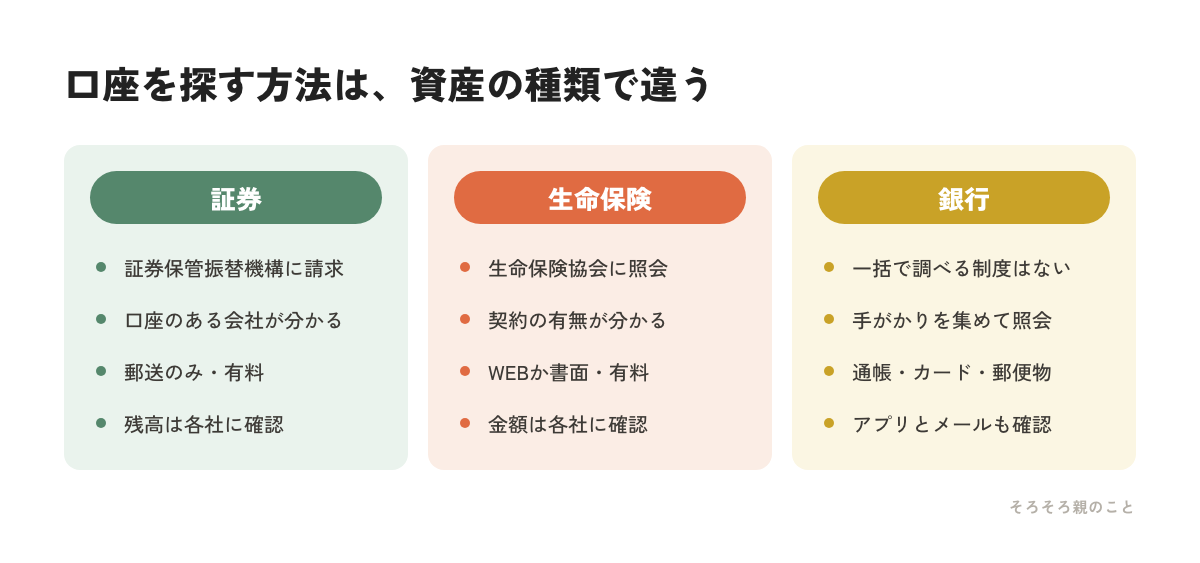
株式や投資信託は、証券保管振替機構という機関に請求すれば、どの証券会社に口座があるかを調べられます。生命保険も、生命保険協会に照会すれば契約の有無が分かります。
一方、銀行預金には、これに相当する横断的な照会の仕組みが2026年9月時点では用意されていません。心当たりのある金融機関に、家族が個別に問い合わせることになります。
つまり、探す順番は「制度で分かるものから先に」です。証券と保険を制度で押さえたうえで、銀行は手がかりを集めて当たっていくのが効率的です。
証券口座は「ほふり」に開示請求する
証券保管振替機構は、ほふりと呼ばれる機関です。ここに登録済加入者情報の開示請求という手続きをすると、亡くなった方の株式等に係る口座がどこの証券会社や信託銀行に開設されているかを確認できます。
押さえておきたい点が3つあります。
1つ目は、分かるのは口座の開設先までだということです。残高や保有銘柄は分かりません。通知書を受け取った後、その証券会社に相続の手続きを申し出ることになります。
2つ目は、郵送でのみ受け付けていることです。窓口での受付は行われていません。
3つ目は、該当がなかった場合でも費用がかかることです。「調べたけれど口座はなかった」という結果にも、同じ金額を払います。
費用は請求する人の立場で変わります
開示費用は、請求する人の立場によって違います。2026年10月1日に改定され、現在は次の金額です。
| 請求する人 | 開示費用 |
|---|---|
| 法定相続人(法定相続情報一覧図あり) | 6,050円 |
| 法定相続人(法定相続情報一覧図なし) | 7,700円 |
| 遺言執行者 | 6,050円 |
| 本人 | 6,050円 |
いずれも税込です。同じ方について2件目以降の住所を調べる場合は、1件につき1,100円が加算されます。
表を見て分かるとおり、法定相続情報一覧図を用意しているかどうかで1,650円の差が出ます。この一覧図は法務局で無料で交付を受けられ、銀行や証券会社の相続手続きでも戸籍の束の代わりに使えます。作っておいて損はありません。
生命保険は生命保険協会に照会する
生命保険には、生命保険契約照会制度があります。親族が亡くなった場合のほか、認知判断能力が低下した場合(医師による診断が必要)にも利用できます。
利用料は照会1件につき、WEB申請で6,000円、書面申請で7,000円です。分かるのは生命保険協会の会員会社における契約の有無で、保険金額などは各社への確認が必要になります。
保険の棚卸しのやり方と、制度の詳しい使い方は親の保険、どこに入っているか知ってる?にまとめました。
銀行は手がかりを集めてから問い合わせる
銀行には一括照会の制度がないため、家族が手がかりを見つけるところから始まります。探す場所は決まっています。
- 通帳、キャッシュカード、金融機関名の入った粗品やカレンダー
- 郵便物(取引残高報告書、キャンペーンの案内、税務署からの通知)
- 自宅のパソコンと、親のスマートフォン
- メールの受信箱(銀行名や証券会社名で検索する)
- 確定申告の控え、源泉徴収票
ネット専業の銀行は郵便物がほとんど届かないため、手がかりはスマートフォンとメールに集中します。ただ、親のスマートフォンはロックされていることが多く、開けないまま止まってしまうこともあります。その場合の考え方は親のスマホ、亡くなった後にロック解除できる?を参照してください。
心当たりが見つかったら、その金融機関に連絡します。口座の存在を伝えた時点で口座は凍結されるので、死亡すると銀行口座はいつ凍結される?で葬儀費用の扱いを確認してから動くと慌てずに済みます。
なお、10年以上取引のない預金は休眠預金として扱われる場合がありますが、その後も引き出しの手続きは可能とされています。詳しい扱いは取引のある金融機関に確認してください。
わが家の場合
父を見送ったとき、いちばん時間がかかったのが証券口座でした。取引残高報告書が1通だけ出てきて、そこから証券会社にたどり着いたのですが、「他にもあるかもしれない」という不安が最後まで消えませんでした。
ほふりの開示請求を知ったのは、手続きが一通り終わった後です。数千円で「これで全部です」と確認できたのなら、先に払っておけばよかったと思いました。
いま母に対しては、証券会社と銀行の「社名だけ」を聞いてあります。残高は聞いていません。社名さえ分かっていれば、探す手間はほとんどなくなるからです。
今日やることは、これだけ
- 親に「どこの銀行と証券会社を使っているか」を社名だけ聞く
- 親のメールに銀行名・証券会社名で検索をかける習慣を伝える
- 手続きが必要になったら、法務局で法定相続情報一覧図の交付を受ける
出典
- 証券保管振替機構「ご本人又は亡くなった方の株式等に係る口座の開設先を確認したい場合」
- 証券保管振替機構「登録済加入者情報の開示請求に係る費用改定のお知らせ」
- 生命保険協会「生命保険契約照会制度のご案内」