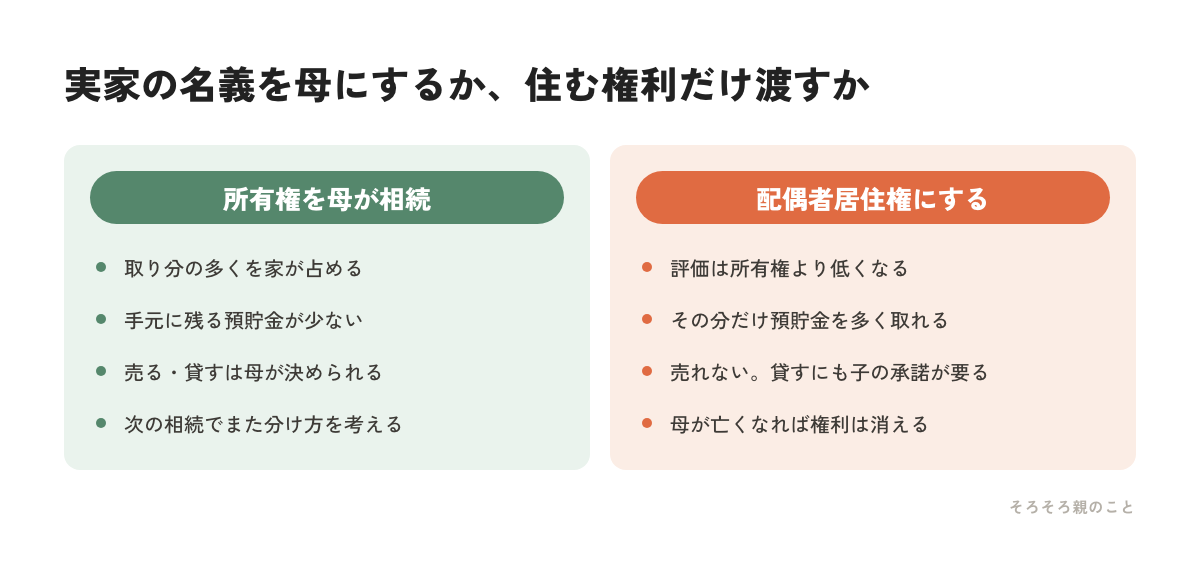
父が亡くなり、母が実家に残る。このとき実家の名義を母にすると、母の取り分は家でほとんど埋まり、生活費にあてる預貯金が手元に残りにくくなります。住む場所と当面のお金、どちらも必要なのに片方しか選べない。その行き詰まりのために作られたのが配偶者居住権です。
結論。住む権利と所有権を切り離す制度です
民法1028条にもとづく権利で、令和2年4月1日に施行されました。
相続が始まった時点で、亡くなった方の持ち家に住んでいた配偶者が、その建物の全部を無償で使う権利を取得できます。所有権は子などが持ち、母は住む権利だけを持つ、という形です。
法務省は制度の狙いをこう説明しています。配偶者居住権は第三者に譲渡したり所有者に無断で賃貸したりはできないが、その分、建物の所有権を取得するよりも低い価額で居住を確保できるので、配偶者が預貯金などの他の遺産をより多く取得できる、と。
取得する方法は3つあります。
- 遺言で配偶者に遺贈する(生前にできる唯一の方法)
- 相続人同士の遺産分割協議で決める
- 協議が調わないときに、家庭裁判所の審判で取得する(民法1029条)
存続期間は、原則として配偶者が亡くなるまでです(民法1030条)。協議や遺言、審判で別の定めを置くこともできます。
なお、婚姻期間が20年以上の夫婦の場合、遺言で配偶者居住権を遺贈しても、原則として遺産分割で配偶者の取り分が減らされることはない、と法務省は案内しています。
住む権利を持つと、できることとできないこと
無償で住み続けられますが、所有者ではないので制約があります。
従前の用法に従い、善良な管理者の注意をもって使うことが求められます(民法1032条)。建物を借りて住んでいる場合と同じ注意の払い方だ、と法務省は説明しています。
できることとできないことを並べると、こうなります。
- 家族や家事使用人を同居させることはできる
- 使用収益に必要な修繕は、配偶者が自分の費用負担で行う(民法1033条)
- 増築や改築は、建物の所有者の承諾が必要
- 第三者に賃貸するのも、所有者の承諾が必要
- 配偶者居住権そのものを譲渡することはできない
誤解されやすいのが固定資産税です。法務省は、建物の固定資産税の納税義務者は所有者なので配偶者居住権が設定されていても所有者が納税しなければならない、ただし配偶者は通常の必要費を負担することとされているので、所有者は納付した分を配偶者に請求できる、と説明しています。通知書は子に届き、実質的な負担は母、という形になります。ここを先に共有しておかないと、後でもめます。
母が施設に入ることになったら
ここがいちばん大事な論点だと考えています。
配偶者居住権は譲渡できません。ですから「住まなくなったから売って、施設の入居一時金にあてる」ということができません。所有権を母が持っていれば売れたはずのものが、売れなくなります。
ただし法務省は、出口を2つ示しています。
1つは、配偶者居住権を放棄することを条件に、それによって利益を受ける建物の所有者から金銭の支払いを受ける方法です。母が権利を手放し、子が対価を払う形になります。
もう1つは、建物の所有者の承諾を得て、第三者に建物を使用または収益させる方法です。使わなくなった実家を賃貸に出して、賃料収入を入居費用にあてることになります。
どちらも、所有者である子の協力が前提です。子が複数いて意見が分かれると、どちらも動きません。配偶者居住権を設定するなら、母が住まなくなったときにどうするかを、設定の段階で家族の間で話しておくのが現実的です。税の扱いは方法によって変わるので、実際に動かす前に税理士に確認してください。
設定できない場合と、登記のこと
まず、設定できない場合があります。民法1028条のただし書きで、亡くなった方が相続開始の時に居住建物を配偶者以外の者と共有していた場合は、配偶者居住権を取得できないとされています。父が兄弟と共有していた家などが、これにあたります。実家の名義は先に確認しておいてください。
もうひとつ、法務省は、令和2年4月1日より前にされた遺言で配偶者居住権を設定することはできないと注意しています。古い遺言が見つかった場合は、ここを確認する必要があります。
取得したら、登記します。民法1031条は、居住建物の所有者は配偶者に配偶者居住権の設定の登記を備えさせる義務を負うと定めています。登記は建物の所在地を管轄する法務局で行います。権利を主張するための登記は先後で優劣が決まるので、取得したらできるだけ早く手続きを、と法務省は案内しています。
なお、これとは別に配偶者短期居住権という権利があります(民法1037条)。遺産分割で建物の帰属が確定した日か、相続開始から6か月を経過する日の、いずれか遅い日まで無償で住める権利です。残された配偶者が直ちに家を出なくて済むようにするためのもので、登記はできません。配偶者居住権とは別物なので、混同しないでください。
評価額の出し方には複数の方式があり、法務省も簡便な評価方式の例を紹介しています。実家の分け方全体の中でいくらとして扱うかは、税理士や弁護士に試算してもらうのが確実です。
わが家の場合
編集部の一人は、父を見送ったとき実家の名義を母に移しました。当時この制度を知らなかったからです。
母は年金で暮らしていて、預貯金は多くありません。もし配偶者居住権という選択肢を知っていたら、家は妹と私で持って、母には預貯金を多めに残す形もあり得たと思います。ただ、母が「この家は自分のもの」と思えていることの価値も、正直あると感じています。制度として正しい形と、本人が安心できる形は、必ずしも同じではありませんでした。
今日やることは、これだけ
- 実家の登記簿を見て、名義が父ひとりかどうかを確認する
- 母に「この先もこの家に住み続けたい?」とだけ聞いてみる
- 母が施設に入ることになったら実家をどうするか、兄弟姉妹と一度話しておく
出典
- 法務省「残された配偶者の居住権を保護するための方策が新設されます。」 https://www.moj.go.jp/MINJI/minji07_00028.html
- e-Gov法令検索「民法」(1028条〜1037条) https://laws.e-gov.go.jp/law/129AC0000000089