葬儀の請求は、思っているより早く来ます。まだ気持ちの整理もつかないうちに、まとまった金額を誰かが立て替えることになる。この記事では、葬儀費用の出どころと、あとから戻ってくるお金について整理します。
費用を下げる手として、生前の資料請求で割引が適用される会社もあります(葬儀社の資料請求、2社を比べる)。
費用の全体像と、この後に決めることの順番は親を見送るときの葬儀とお墓で整理しています。

結論:出ていくお金と、戻るお金を分けて考える
葬儀費用の話が重くなるのは、支払う金額だけを見てしまうからです。実際には、あとから戻る分があります。
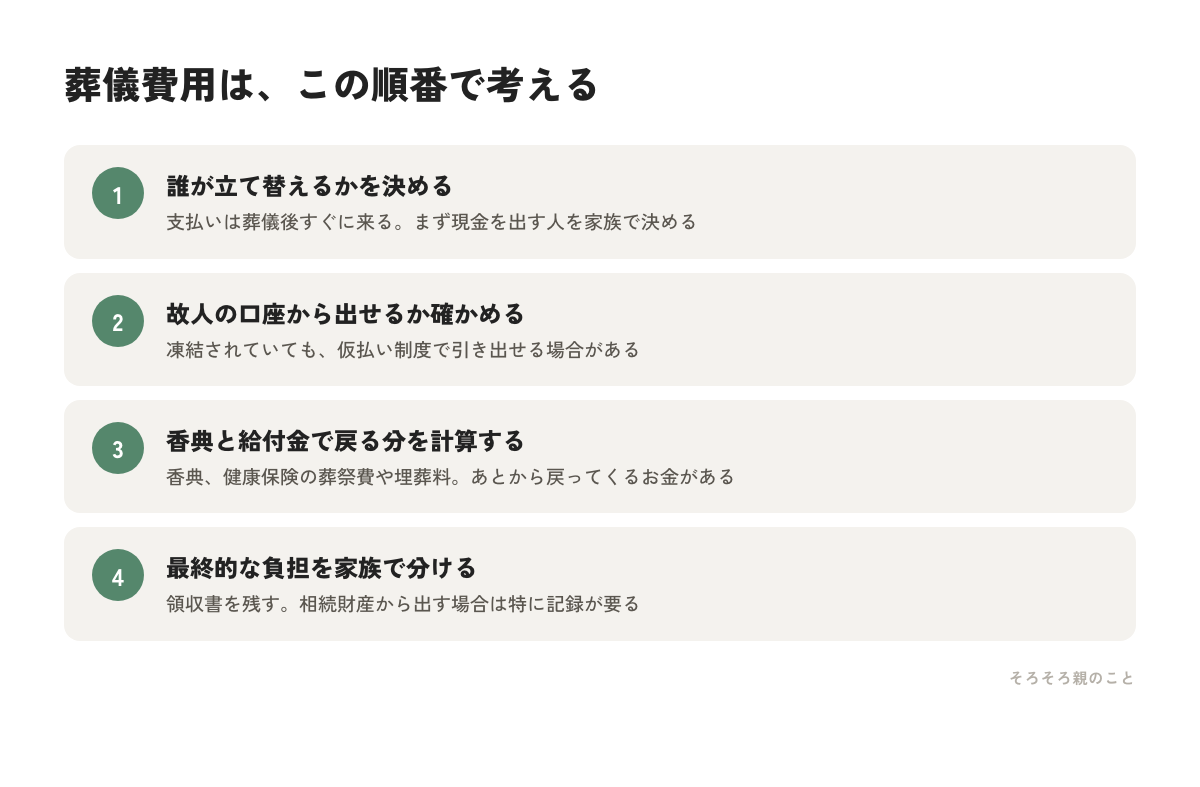
戻る可能性があるのは、香典と、健康保険からの給付金です。形式ごとの費用の目安は家族葬とは?にまとめましたが、そこから香典と給付金を差し引いた額が、実際の家族の負担になります。
まず立て替えの問題から見ていきます。
故人の口座から出せる場合がある
「本人のお金で送りたい」と考えるのは自然なことですが、亡くなったことを銀行が知ると口座は動かせなくなります。
ここで使えるのが仮払い制度です。遺産分割が終わる前でも、1つの金融機関につき最大150万円まで引き出せる仕組みで、葬儀費用など当面の支払いに充てられます。詳しくは死亡すると銀行口座はいつ凍結される?に書きました。
ひとつ注意があります。仮払いで受け取ったお金は相続財産の一部です。使いみちは葬儀費用や当面の生活費にとどめ、領収書を残しておいてください。あとの遺産分割で説明が必要になります。
そして、相続放棄を検討している場合は、仮払いの利用が相続を承認したとみなされるおそれがあります。可能性が少しでもあるなら、先に弁護士や司法書士へ相談してください。
健康保険から給付金が出る
見落とされやすいのが、健康保険からの給付です。名称と窓口が加入していた保険によって違うため、まず親がどの保険に入っていたかを確認してください。
| 加入していた保険 | 名称 | 窓口 |
|---|---|---|
| 国民健康保険 | 葬祭費 | 市区町村 |
| 後期高齢者医療制度 | 葬祭費 | 市区町村(広域連合) |
| 健康保険(会社員など) | 埋葬料 | 協会けんぽ・健保組合 |
協会けんぽの場合、被保険者が亡くなったときは、埋葬を行った家族に5万円の埋葬料が支給されます。生計を維持されていた方がいない場合は、実際に埋葬を行った方に、5万円を上限として実費が「埋葬費」として支給されます。
国民健康保険や後期高齢者医療制度の葬祭費は、金額が自治体によって異なります。実家の市区町村の案内で確認してください。
どちらも申請しないと支給されません。そして時効があります。協会けんぽの埋葬料は死亡した日の翌日から2年以内、埋葬費は埋葬を行った日の翌日から2年以内です。葬祭費の起算日も自治体の案内で確認しておくと安心です。
役所での手続きはおくやみコーナーでまとめて相談できる場合があります。年金の未支給分や遺族年金と同じで、この分野は請求した人だけが受け取れる仕組みです。
香典と、家族での分け方
香典は、葬儀費用に充てるためのものという性格があります。参列者が多ければ、その分だけ実際の負担は軽くなります。ただし香典返しの費用もかかるので、そのまま全額が残るわけではありません。
家族での分担については、決まりはありません。よくあるのは、故人の財産から出す、喪主が負担する、相続人で分ける、のいずれかです。
どの形でも、領収書を残しておいてください。特に故人の財産から出す場合、あとで「勝手に使った」と見られないための記録になります。兄弟姉妹で実家の話をどう進める?で書いたとおり、もめる原因は金額ではなく情報の偏りです。誰がいくら払い、いくら戻ったのかを共有しておくだけで、後の話し合いはずっと楽になります。
なお、葬儀費用は相続税の計算で控除できる場合があります。該当しそうなら領収書は必ず保管を。判断は相続税の記事にも書いたとおり、税理士に確認してください。
わが家の場合
父のときの葬儀費用は、母が立て替えました。母が銀行に走った話は入院の記事にも書きましたが、あのときも同じでした。とにかく現金を用意しなければ、と。
香典がいくら集まったのか、葬祭費を申請したのかどうか、実は私はよく知りません。母が全部やっていました。当時の私は、支払いのことは母に任せて、自分は書類集めをしていたのだと思います。
いま思えば、あそこは分担すべきところでした。母は悲しみの中で、お金の計算までしていたわけです。次に同じ場面が来たら、今度は私が計算する側に回ります。
今日やることは、これだけ
- 親がどの健康保険に加入しているかを確認する
- 「葬儀費用は誰が立て替えるか」を家族で一度だけ話しておく
- 仮払い制度という仕組みがあることを、兄弟姉妹に共有する